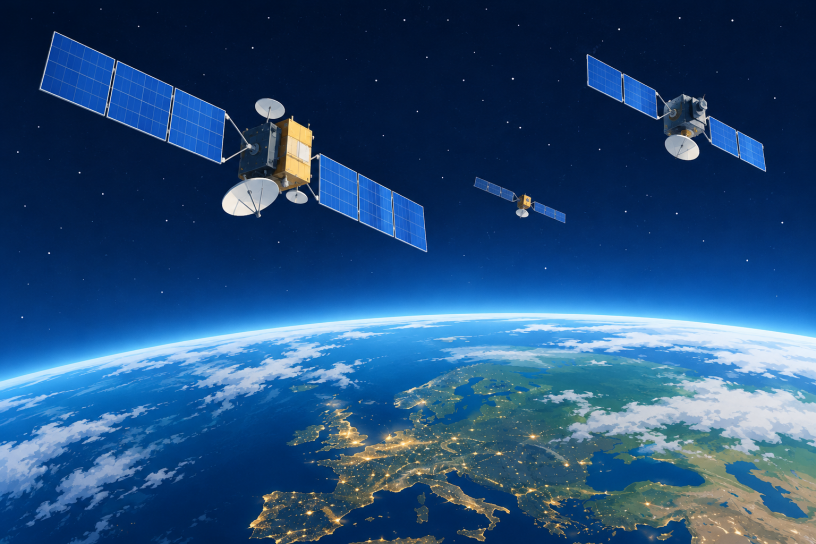
Мировая выручка от спутниковых услуг к 2035 году вырастет на 44 % и достигнет 145 млрд. ам. долларов.
Такой прогноз содержится в очередном, уже 33-м, выпуске ежегодного исследования Satellite Connectivity and Video Market французской аналитической компании Novaspace.
Основным двигателем роста станет спутниковая связь: за ближайшее десятилетие рынок будет постепенно смещаться от распространения телевизионного сигнала к услугам передачи данных.
По оценке Novaspace, доля услуг передачи данных в общей выручке спутниковой отрасли увеличится с 26 % до 68 %. Их доходы приблизятся к 100 млрд. ам. долларов к 2035 году. Рост будет обеспечиваться спросом со стороны частных пользователей, оборонных ведомств, государственных структур и корпоративных заказчиков.
Согласно указанному исследованию Novaspace, хотя распространение телевизионного сигнала пока остаётся крупнейшим сегментом рынка спутниковых услуг, в ближайшие десять лет основными источниками прироста выручки станут широкополосный доступ в Интернет для частных пользователей, военная спутниковая связь (Milsatcom) и корпоративные сети. По прогнозу Novaspace, за этот период они принесут дополнительно 22,6 млрд., 19,2 млрд. и 17,2 млрд. долларов соответственно.
Особое значение приобретает военная спутниковая связь. Её развитию способствуют увеличение оборонных расходов и более широкое использование спутниковых коммуникаций в военных операциях. Важную роль играют и негеостационарные спутниковые группировки (NGSO), которые обеспечивают дополнительные и более устойчивые каналы связи для государственных и оборонных структур (NGSO — Non-Geostationary Satellite Orbit — негеостационарная спутниковая орбита. её главное отличие от геостационарной в том, что спутники на негеостационарной спутниковой орбите постоянно движутся относительно поверхности Земли, а не «висят» над одной точкой экватора Прим. Obob.tv).
Novaspace также прогнозирует существенный рост рынка спутниковой ёмкости — ресурса спутниковых систем, который операторы предоставляют для передачи данных и телевизионного сигнала. К 2035 году его объём превысит $46 млрд. ам. долларов, увеличившись более чем втрое относительно 2025 года. Если в 2025 году крупнейшим сегментом оставалось распространение телевизионного сигнала, то к 2035 году на него будет приходиться лишь 3 % выручки от предоставления спутниковой ёмкости. Более половины этого рынка займут широкополосный доступ в Интернет для частных пользователей и военная спутниковая связь.
Расширению рынка способствует снижение стоимости пропускной способности благодаря спутникам высокой пропускной способности (HTS) и развитию негеостационарных группировок. Спутниковый интернет всё активнее конкурирует с наземными сетями по цене. В частности, Starlink постепенно укрепляет позиции как альтернатива оптоволоконному и беспроводному широкополосному доступу в тех регионах, где такие услуги доступны, но спутниковая связь может предложить более подходящие условия подключения.
Изменения затрагивают и рынок геостационарных спутников (GEO). После минимума в шесть коммерческих заказов в 2024 году в 2025-м было размещено десять заказов, а к середине сентября 2026 года их число достигло 14. Novaspace связывает оживление рынка с распространением многорбитальных стратегий, при которых операторы сочетают возможности геостационарных и негеостационарных систем.
При этом речь не идёт о возвращении к прежней модели спутниковой связи, основанной преимущественно на геостационарных аппаратах. По словам Димитри Бюкса (Dimitri Buchs), редактора исследования Novaspace, развитие программно-определяемых спутников (программно-определяемые спутники, Software-Defined Satellites, SDS — это космические аппараты, функционал, зоны покрытия, рабочие частоты и мощность которых можно перенастраивать с Земли уже после их запуска на орбиту Прим. Obob.tv), более гибких коммерческих моделей и национальных спутниковых систем меняет роль GEO. Будущее отрасли, считает Димитри Бюкс, связано не с выбором между GEO и NGSO, а с использованием обеих архитектур для решения разных, взаимодополняющих задач.
 А что думаете вы? Комментируйте наши публикации здесь и на страницах наших социальных сетей. Нам важно ваше мнение.


 Загрузка ...
Добавить комментарий